1盘面摘要
A股市场三大指数涨跌不一,双创指数均跌超1%。沪深两市成交额1.96万亿,较上一个交易日放量143亿。盘面上,市场热点快速轮动,全市场超3400只个股上涨。截至收盘,沪指涨0.2%,深成指跌0.52%,创业板指跌1.15%。
2盘面解析
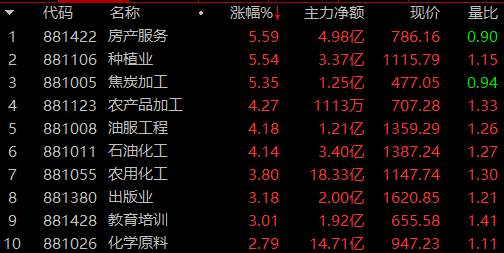
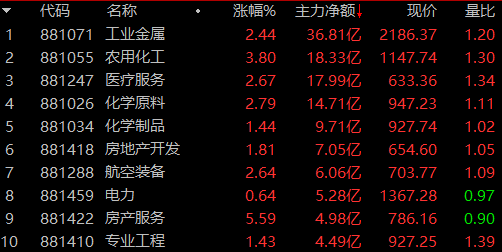
盘面上,农业板块反复活跃,苏垦农发涨停,亚盛集团4连板,敦煌种业8天5板。化肥板块异动拉升,泸天化、川发龙蟒、金正大、赤天化、潞化科技涨停。消息面上,当地时间9月3日,世界气象组织发布公报表示,最新预报显示,厄尔尼诺事件持续至2027年2月的可能性接近100%。受热带太平洋异常温暖海洋条件的推动,厄尔尼诺将在未来数月进一步增强,达到“超强程度”,预计将在2026年年底左右达到峰值。
传媒板块延续强势,中国出版3连板,读者传媒2连板。据DataEye研究院数据,2026年上半年,在抖音端AI剧漫剧的新剧数量总计22.19万部,其中有1055部播放量破亿次,破亿率为0.48%。DataEye研究院预计,2026年,国内AI剧漫剧市场规模将达到400亿元,较上一年增长138%。其中,AIGC视频大模型在AI剧漫剧领域市场规模超200亿元。
下跌方面,液冷服务器概念走势较弱,中石科技、金富科技等纷纷下挫。
3板块涨幅排名
4板块资金进出排名
5后市展望
中报披露收官,市场在盈利预期、拥挤度、估值三个维度出现显著变化,这也是 7?8 月科技板块高波动的根源,即高景气、高估值、高拥挤。当前市场特征为:长期叙事未破,新主线叙事缺位,拥挤度初步消化。
AI 产业趋势向上,但行业边际增速已出现预期分歧;市场期待新的爆款 AI 应用,尚未出现第二款 AI 编程级别的标杆产品。随着拥挤度与估值消化,科技板块赔率改善,行情蓄势待发。
配置建议均衡布局,把握科技与再平衡机会。再平衡方向:①小微盘,中证 2000、万得微盘股;②盈利超预期行业:电子、军工、计算机、石油石化、有色、非银;③结构再平衡:有色、基础化工、新能源、农业、医药、造船等中游制造;④高股息:银行、公用事业、电力,对冲市场波动。
中期牛市基础仍在,但需降低上行斜率。科技仍是中期主线,普涨 Beta 行情难再现,收益来自内部选股。聚焦 “二次点火 + 叙事张力”:AI 材料、国产算力链;海外算力链 PCB、光模块上游;编程 / 企业级 Agent;以及电力设备、电力、能源金属、液冷等科技外溢景气方向。
(以上观点仅供参考,不构成投资建议)